
Fijar precios basándose en el coste más un margen es uno de los errores más comunes y costosos en los negocios. No solo ignora por completo la disposición a pagar del mercado, sino que limita tus ingresos y la viabilidad de tu proyecto empresarial. La clave del pricing estratégico reside en medir el valor que aportas a tus clientes y saber capturar una buena parte del mismo. Veamos qué significa todo esto y cómo se consigue con ejemplos.
La inmensa mayoría de las startups y pequeñas y medianas empresas nacen de una obsesión casi romántica por resolver un problema. Los fundadores pasan meses, a veces años, encerrados en un bucle de desarrollo: perfeccionando el código, ajustando la receta, diseñando el prototipo, encuestando a usuarios iniciales y puliendo cada detalle funcional. Existe una creencia generalizada y peligrosa de que, si el producto es lo suficientemente bueno, se venderá solo y el dinero fluirá como una consecuencia natural de esa excelencia.
Sin embargo, cuando el producto por fin está listo para ver la luz y llega el ineludible momento de ponerle una etiqueta con un precio, la sala de reuniones suele quedarse en un silencio incómodo. De repente, la creatividad y la innovación que impulsaron el desarrollo desaparecen, dando paso al pánico y a la inseguridad. Ante la falta de un método claro, el instinto básico del emprendedor medio suele ser el mismo: abrir una hoja de cálculo. En ella, se suman minuciosamente todos los costes directos e indirectos de producción. A ese total, se le añade un margen de beneficio que parezca razonable y ético (generalmente un 20% o 30%) y, con ese número mágico en la mano, se lanza el producto al mercado.
Este enfoque analítico tiene un nombre formal en el mundo financiero: cost-plus pricing (fijación de precios basada en el coste más margen). Es un modelo sumamente cómodo para la mente humana porque es predecible, parece justo y ofrece una falsa sensación de seguridad matemática. Si mis costes están cubiertos y gano un poco más por cada unidad, es imposible quebrar, ¿verdad? Falso. Esta estrategia es, con total seguridad, una de las formas más rápidas y silenciosas de limitar el crecimiento de tu empresa, dejar montañas de dinero sobre la mesa y posicionar tu marca en la irrelevancia competitiva.
Fijar precios mirando hacia adentro, hacia tus propios libros de contabilidad, en lugar de mirar hacia afuera, al valor transformador que el cliente recibe, es un error estratégico fundamental que separa a los negocios que sobreviven a duras penas de aquellos que dominan su sector.
El problema del coste más margen
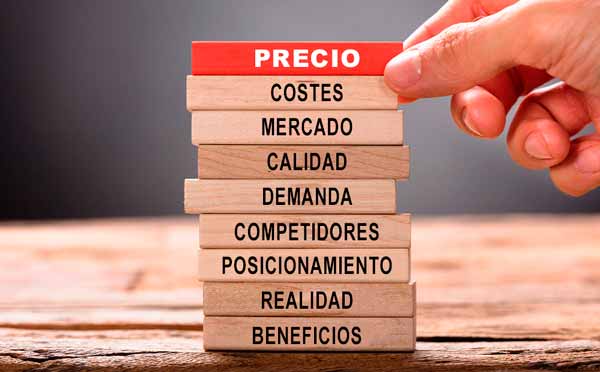
El primer método en el que piensa cualquier emprendedor a la hora de fijar el precios de sus productos o servicios es el que se conoce como «coste más margen». Se calcula cuánto cuesta producir el producto o servicio y se añade una cantidad suficiente para ganar dinero, un margen. Aunque es un procedimiento simple, comprensible y útil para comprobar la viabilidad económica, en realidad, desde el punto de vista comercial no es adecuado. La razón es bien sencilla: los costes describen la economía del vendedor; sin embargo, no tienen mucho que ver con la decisión del comprador.
El método de coste más margen asume, de forma implícita y errónea, que al cliente le importan tus costes. Es imperativo desterrar esta idea de la cultura de tu empresa: la dura realidad del mercado es que a tu cliente le es absoluta y completamente indiferente lo que te cuesta fabricar un producto, desarrollar un software, alquilar tu oficina o pagar a tus empleados. El cliente, ya sea un consumidor final en una tienda o un director de compras en una corporación, es un ser egoísta por naturaleza. Cuando evalúa una compra, solo está resolviendo una ecuación muy simple en su mente: ¿El problema que este producto me resuelve, o el beneficio emocional y práctico que me aporta, es mayor que el esfuerzo económico que me exigen a cambio?
Cuando limitas tu precio a una función estricta de tus costes operativos, te enfrentas a tres peligros letales que pueden hundir tu proyecto antes de que despegue:
- La desconexión absoluta de lo que el cliente estaría dispuesto a pagar (Willingness to Pay). Imagina por un momento que has inventado una pequeña pieza de hardware que cuesta exactamente 10€ fabricarla. Decides ser ambicioso y le aplicas un margen del 50%, vendiéndola a 15€. Financieramente, te sientes un genio. Pero, ¿qué ocurre si esa pequeña pieza se instala en la maquinaria de una fábrica y le ahorra al propietario 500€ semanales en mantenimiento y paradas técnicas? El valor que estás inyectando en su negocio es gigantesco. La disposición a pagar de ese propietario (lo que llamamos el Willingness to Pay o WTP) podría ser fácilmente de 100€ o incluso 200€ por pieza. Al cobrar ciegamente 15€ basándote en tu hoja de cálculo interna, estás regalando al mercado decenas de euros de margen de beneficio que podrías haber obtenido. Estás subsidiando el éxito de tu cliente a costa de la viabilidad de tu propia empresa. Conclusión: el valor es independiente del coste.
- La inmersión voluntaria en una carrera de bajada de precios. Si tu principal argumento de fijación de precios, y por tanto de venta, se basa en tus costes, estás asumiendo que compites en una categoría donde todo es igual y solo importa quién lo hace más barato. El problema de competir por costes es que siempre, invariablemente, habrá alguien dispuesto a operar con márgenes más estrechos, alguien con acceso a cadenas de suministro más baratas en otros países, o un competidor más grande dispuesto a perder dinero temporalmente solo para asfixiarte. Si fijas tus precios únicamente en función de tus costes (cost-plus pricing), acabas en una guerra de precios donde el único ganador, a corto plazo, es el cliente. Los proveedores del sector se irán desangrando mutuamente, recortando en calidad, en atención al cliente y en innovación, hasta que se vean obligados a dejar de servir el producto/servicio o desaparecer.
- La penalización sistemática de tu propia eficiencia. Este es el efecto secundario más irónico y destructivo de basar el precio exclusivamente en el coste. A medida que tu empresa madura, escala y se vuelve más eficiente, es lógico que vayas optimizando tus procesos. Quizás has renegociado con proveedores, automatizado tareas o cambiado a un servidor más barato. Tus costes unitarios han podido bajar de 10€ a 6€. Bajo el modelo mental del coste más margen (por ejemplo, ganar siempre un 50% sobre el coste), al reducir tu coste a 6€, las matemáticas te dictarán que debes bajar tu precio a 9€. En lugar de absorber esos 4€ de ahorro como beneficio extraordinario por haber hecho bien las cosas, decides regalárselos al mercado. Estás castigando financieramente tu propia innovación operativa en lugar de capitalizarla para reinvertir en la empresa.
Otra forma de abordar el problema de la fijación de precios es teniendo en cuenta, calculando, lo que consigue el cliente con nuestra oferta frente a su mejor alternativa. Es lo que se conoce como fijación de precios basada en el valor (value-based pricing).
Esto no convierte el método de «coste más margen» en un error letal en cualquier circunstancia. Puede servir para presupuestar, establecer límites o trabajar en mercados poco diferenciados. El problema aparece cuando se utiliza este método como única forma de calcular el precio.
Los conceptos de precio, coste y valor
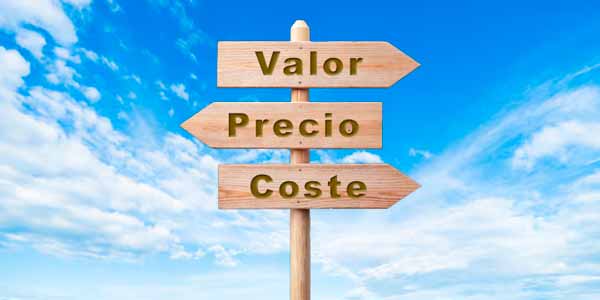
Para construir una estrategia de precios robusta que permita escalar el negocio, es vital desaprender la contabilidad tradicional y adoptar una mentalidad económica. Para ello, debemos separar tres conceptos que a menudo se utilizan como sinónimos en las reuniones de dirección o en la toma de decisiones, pero que representan fuerzas completamente distintas:
- El coste: Tu realidad interna y tu suelo infranqueable. El coste es el único factor verdaderamente objetivo en esta ecuación. Es la cantidad medible de dinero, tiempo, sudor y recursos físicos que tu empresa necesita invertir para crear, empaquetar y entregar el producto o servicio al cliente final. Conocer tus costes al milímetro es vital para la supervivencia, pero en tu estrategia de precios (de pricing), el coste solo tiene una utilidad legítima: determinar dónde está tu suelo. Te dice por debajo de qué número pierdes dinero. Sin embargo, nunca, bajo ninguna circunstancia, se debe uno plantear la pregunta ¿Cuánto me cuesta producir esto y qué margen le añado?. El coste no debe dictar el tu precio.
- El precio: Tu estrategia de atracción y un vínculo con el cliente. El precio no viene definido por ninguna ley natural, es una decisión estratégica que depende exclusivamente de la voluntad de quien lo fija. Se trata simplemente del número que tú decides imprimir en una etiqueta o publicar en una página web para cobrar por tu producto o servicio.
- El valor percibido: La realidad externa y tu techo potencial. Este es el concepto más importante y, a la vez, el más incomprendido. El valor percibido es una mezcla fascinante de evaluación lógica y de reacción emocional. Es la respuesta subjetiva que formula el cliente cuando imagina cómo tu producto o servicio mejorará su vida, aliviará sus frustraciones o hará crecer su propio negocio. Por poner el ejemplo clásico, un vaso de agua del grifo tiene un valor percibido cercano a cero en la cocina de tu casa; ese mismo vaso de agua tiene un valor percibido incalculable para una persona perdida en el desierto. El producto es idéntico, el coste es idéntico, pero el contexto cambia drásticamente el valor.
Teniendo en cuenta lo anterior, para la fijación del precio, el valor percibido por el cliente es un indicador del precio máximo que se puede fijar. Por tanto, si, por ejemplo, tu producto o servicio crea un valor para el cliente de 1000€, el precio que cobras de acuerdo al valor que creas debe estar entre tu coste y el valor total que le creas al cliente. Fijar el precio es decidir con qué porcentaje te quedas de ese valor que creas. Ahora la pregunta adecuada para la fijación del precio es ¿Cuánto valor estoy creando para el cliente y qué parte razonable de ese valor puedo capturar?.
Por tanto, el gran objetivo estratégico de cualquier empresa, desde una pequeña pyme hasta un gigante tecnológico, debe ser aumentar la brecha entre el coste y el valor percibido. Esto se puede conseguir a través de la calidad, el marketing y el servicio. Una vez ampliada esa brecha, el reto de la fijación del precio es situarlo lo más cerca posible de ese valor percibido (el techo) sin llegar a cruzarlo, evitando así generar lo que podríamos llamar una fricción de compra paralizante.
La disposición a pagar (Willingness to Pay, WTP) es la expresión monetaria del valor percibido. Cuanto mayor es el valor que un cliente cree recibir, mayor será el precio máximo que estará dispuesto a aceptar. Por ello, la función de la fijación de precios (pricing) no consiste únicamente en fijar precios, sino en comprender, crear y comunicar valor.
Ejercicios prácticos para cuantificar tu valor
Un error común entre los emprendedores es creer que el valor es algo esotérico, filosófico o imposible de medir, especialmente cuando se venden servicios o software intangible. Nada más lejos de la realidad. En el mundo de los negocios, especialmente en entornos B2B (Business to Business, donde los clientes son empresas), pero de forma igualmente válida en B2C (Business to Consumer, donde los clientes son particulares), el valor se puede y se debe cuantificar numéricamente.
Todo producto o servicio que tiene éxito comercial duradero impacta, de forma demostrable, en al menos una de estas tres grandes palancas: ahorra dinero (generalmente en forma de tiempo), genera dinero adicional, o reduce el riesgo. Veamos cómo traducir esto a euros.
Cómo se mide el ahorro
Medir el ahorro supone comparar nuestra solución con la que está utilizando actualmente el cliente o con las que ofrece la competencia. Se puede dar el caso que ofrezcamos una solución similar, pero más económica. En este caso, el ahorro es simplemente la diferencia de precio. No obstante, frecuentemente, lo que ofrecemos al cliente no es una alternativa idéntica a lo que tiene actualmente, sino algo que le hace ahorrar tiempo.
En el ámbito corporativo y profesional, el tiempo no es oro; el tiempo es nómina. Es el activo más fácil de monetizar y de presentar ante un cliente potencial. Si tu producto de software, tu maquinaria o tu consultoría consigue automatizar, acelerar o eliminar un proceso manual pesado, debes calcular el coste laboral que esa empresa está asumiendo por no usarte.
Para ello, utiliza esta sencilla fórmula empírica: (Horas ahorradas al mes en la empresa) × (Salario medio por hora, incluyendo costes sociales, del empleado que ejecuta la tarea) × (Número de empleados que realizan esa labor).
Imagina que vendes una herramienta de contabilidad inteligente. Si logras demostrar que tu solución le ahorra 15 horas semanales a un departamento financiero compuesto por tres analistas cuyo coste laboral es de 30€ la hora, las matemáticas son demoledoras. Estás ahorrando a esa empresa 1.800€ al mes. Ese número se convierte en el ancla psicológica y en el marco de referencia principal para establecer tu precio. De repente, cobrar 400€ mensuales por una licencia de software no parece caro; parece un intercambio sumamente rentable para el cliente, independientemente de que a ti te cueste 5€ alojar sus datos en la nube.
Cómo se miden los ingresos extras
La segunda forma más directa de justificar un precio premium es demostrar que tu solución es una inversión que produce un retorno directo, no un gasto que erosiona la cuenta de resultados. Si ayudas a tu cliente a vender más, tu precio debe estructurarse como un pequeño peaje sobre esa nueva fuente de ingresos.
La fórmula de aproximación sería:(Aumento porcentual proyectado en la conversión, retención o volumen de ventas) × (Ticket medio del negocio del cliente) × (Volumen de tráfico o base de clientes activos).
Supongamos que ofreces un servicio de diseño de experiencia de usuario (UX) o un plugin para carritos de la compra en tiendas online. Si tu solución reduce la tasa de abandono de carritos en un 5% para un e-commerce que factura 200.000€ mensuales, estás inyectando 10.000€ adicionales de facturación bruta cada mes en su negocio. Si tu tarifa mensual por el servicio es de 1.000€, estás ofreciendo un retorno de inversión (ROI) de 10 a 1. El cliente no está pagando por código o diseño; está comprando un billete de 10.000€ por el módico precio de 1.000€.
Cómo se mide la reducción del riesgo
Este es, con frecuencia, el tipo de valor más complejo de traducir a una hoja de cálculo, pero irónicamente es el que soporta los precios más altos, premium y menos cuestionados del mercado. El ser humano y las corporaciones tienen una aversión natural a la pérdida. Pagar por evitar un desastre es un resorte psicológico poderosísimo.
¿Cuánto vale económicamente evitar una filtración de datos que podría acarrear una sanción de la Agencia Española de Protección de Datos de 100.000€ y destruir la reputación corporativa? ¿Cuánto vale garantizar que los servidores de un e-commerce no se caigan durante las tres horas pico del Black Friday, momento en el que facturan el 20% de su año?
Aquí, el valor aportado se cuantifica multiplicando la probabilidad estimada de que ocurra el desastre por el impacto económico total de dicho desastre. Cuando vendes fiabilidad absoluta, cumplimiento normativo estricto o ciberseguridad, no estás vendiendo tecnología; estás vendiendo la tranquilidad de los directivos para poder dormir por las noches. Y eso tiene un precio altísimo que nada tiene que ver con los costes de desarrollo del producto.
Cómo hacer entrevistas de validación
Podemos hacer todos los cálculos teóricos que queramos en una pizarra, pero el valor percibido final es un consenso que debe extraerse del propio mercado. Para ello, necesitas hablar con tus clientes actuales y con potenciales clientes que encajen en tu mercado objetivo (prospectos) antes de definir tus tarifas. Sin embargo, estas preguntas deben hacerse con extremo cuidado.
Preguntar directamente a alguien «¿Cuánto pagarías por esto?» no parece que sea muy adecuado. La gente suele mentir en este tipo de encuestas. Inconscientemente, te dirán un precio mucho más bajo para intentar condicionar el futuro precio a la baja, o te dirán un «sí» complaciente para no herir tus sentimientos como emprendedor, sin tener intención real de realizar la compra, llegado el momento.
Para descubrir la verdadera disposición a pagar sin contaminar la muestra, en vez de realizar una encuesta cerrada («¿Pagarías 20€ por esto?«), es más práctico utilizar una metodología conversacional basada en el medidor de sensibilidad de precios del economista holandés Peter van Westendorp. Este investigador desarrolló una metodología conocida como medidor de sensibilidad al precio o PSM (Price Sensitivity Meter) que permite cuantificar la percepción del cliente.
La pregunta que se pretende resolver es: ¿qué precio considera aceptable un cliente antes de percibirlo como demasiado caro o sospechosamente barato?. Para ello, se les plantean cinco preguntas clave, realizadas siempre después de haberle mostrado el valor del producto:
- La pregunta de anclaje de valor base: «Antes de que hablemos de nuestro producto y de sus precios, cuéntame: ¿cómo estáis resolviendo este problema actualmente y cuánto estimas que le cuesta a tu empresa al mes, ya sea sumando horas de personal o licencias de otras herramientas defectuosas?«. Esta pregunta es vital. Obliga al cliente a verbalizar y admitir el dinero que ya está pagando. Establece un ancla mental real contra la cual comparar tu futuro precio.
- El precio de ganga sospechosa (Too cheap): «Teniendo en cuenta el valor que acabamos de ver, ¿a qué nivel de precio considerarías que este producto es tan extremadamente barato que empezarías a dudar de su calidad o pensarías que es una estafa y no funcionará?». Todo producto tiene un suelo psicológico. Si lo vendes demasiado barato, ahuyentas a los clientes serios porque destruyes el valor percibido. Aquí descubres ese límite inferior.
- El precio ideal o de gran valor (Cheap / Good value): «¿A qué precio sentirías que estás haciendo una compra inteligente, una verdadera ganga por todo el valor y los beneficios que recibes a cambio?». En general, este suele ser el precio que muchos fundadores primerizos quieren poner para intentar arrasar en el mercado. Es útil conocerlo, pero rara vez es el precio óptimo a largo plazo.
- El precio caro pero justificable (Expensive): «¿A qué nivel de precio empezarías a pensar que el producto es caro y requeriría aprobación superior, pero aún así lo considerarías seriamente y probablemente lo comprarías tras analizar el retorno de inversión?». A esta respuesta hay que prestarle mucha atención. Aquí es donde suele residir la magia y la máxima rentabilidad para la empresa. Es el punto de fricción saludable.
- El precio prohibitivo o de ruptura (Too expensive): «Finalmente, ¿a qué precio dirías que este producto está completamente fuera de tu presupuesto y no lo comprarías bajo ninguna circunstancia, sin importar lo mucho que te ayude?» Este es tu techo duro. Determina el límite de elasticidad del presupuesto de tu segmento de clientes.
Cuando se realiza esta entrevista a 15 o 20 clientes potenciales reales (prospectos calificados), se observará un patrón claro. El rango que se forma entre las respuestas de «precio ideal» y «precio caro pero justificable» constituye tu zona óptima de fijación del precio (pricing). Te sorprenderá enormemente descubrir que, en la inmensa mayoría de los casos, especialmente en mercados nicho o B2B, este rango está situado muy por encima de la cifra que sugerirían tus simples cálculos operativos de coste y margen. El mercado suele estar dispuesto a pagar más de lo que tu síndrome del impostor te permite pedir.
Caso práctico 1: El SaaS de gestión de tareas de limpieza para hoteles
Para comprender mejor estos principios teóricos, vamos a analizarlos aplicados al día a día de dos realidades empresariales diametralmente opuestas en su estructura, pero unidas por las mismas leyes económicas universales. Estos ejemplos son simples propuestas cuya única finalidad es servir de ejemplo de los conceptos explicados anteriormente, sin mayores pretensiones de idoneidad de las mismas.
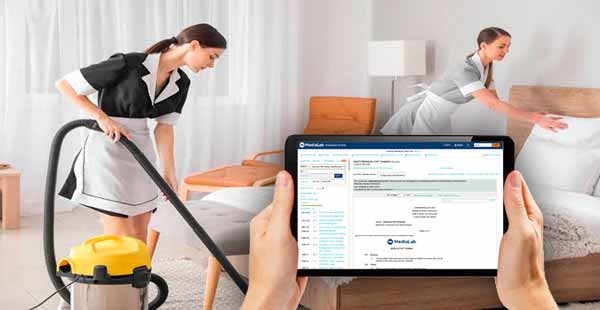
Empezaremos con unos emprendedores que han creado un software online que la permite a los hoteles gestionar las tareas de limpieza de sus habitaciones. Se trata de un SaaS (Software As A Service) de gestión de tareas de limpieza para hoteles. Su aplicación móvil y panel web están diseñados para digitalizar y automatizar la asignación de habitaciones a las gobernantas y al equipo de limpieza en hoteles de tamaño medio.
La trampa del enfoque ‘coste más margen‘: En sus primeros días, los fundadores, con un perfil altamente técnico, deciden fijar el precio. Abren su contabilidad y miran las facturas mensuales de Amazon Web Services (AWS). Calculan que el ancho de banda, el almacenamiento en bases de datos y la capacidad de servidor necesaria para mantener activo a un hotel de 100 habitaciones les cuesta apenas 15€ al mes. Queriendo ser un negocio próspero, deciden aplicar un margen astronómico del 100% sobre ese coste, lo que cubriría algunos trabajos de soporte técnico al mes. Concluyen por tanto que su precio de venta al público debe ser de 30€ al mes por hotel.
El resultado comercial es desastroso. Cuando presentan este precio a los directores de operaciones de cadenas hoteleras, se topan con una barrera de desconfianza insuperable. Un director de hotel, que maneja presupuestos millonarios, percibe inconscientemente que un software de 30€ al mes no puede ser robusto, no tendrá soporte 24/7 y probablemente dejará tirado al equipo en plena temporada alta. El precio de ganga ha destruido el valor percibido. Además, con ingresos de 30€ por cuenta, la startup no tiene margen bruto suficiente para contratar a los comerciales senior necesarios para cerrar contratos corporativos en el sector hotelero. Se asfixian financieramente.
El triunfo del enfoque basado en valor: Tras el fracaso inicial, los fundadores deciden cambiar su perspectiva. Se sientan en el lobby de un hotel de 150 habitaciones junto al director de operaciones y aplican rigurosamente la Calculadora de Ineficiencia. Observan minuciosamente el proceso tradicional basado en walkie-talkies, papel y bolígrafo.
Descubren la hemorragia oculta de dinero: la gobernanta principal pierde unas 3 horas cada mañana cruzando datos entre el sistema de recepción y su tablilla para asignar habitaciones, gestionar las salidas (check-outs) tardías y reasignar prioridades de urgencia. Por otro lado, un equipo de 15 limpiadores pierde una media de 20 minutos diarios cada uno caminando por los pasillos desde las plantas superiores hasta el cuarto de la gobernanta solo para reportar incidencias menores (una bombilla fundida o un minibar vacío) o recibir su siguiente asignación.
- La cuantificación es implacable:
- 3 horas al día de la gobernanta (con un coste salarial de 18€/h) suponen un despilfarro de unos 1.620€ al mes.
- Los 20 minutos perdidos diariamente por 15 limpiadores (a un coste de 12€/h) suman otros 900€ al mes esfumados en pasillos.
- Valor real aportado: El software no es una herramienta simpática; es un motor de eficiencia que genera un ahorro operativo inmediato y demostrable de 2.520€ en nóminas malgastadas cada mes. Y esto sin contar beneficios intangibles, como poder entregar las habitaciones limpias una hora antes a los nuevos huéspedes, lo que mejora drásticamente las reseñas en TripAdvisor y fomenta el retorno de clientes.
- La decisión del precio: Armados con este cálculo, la startup desecha el plan de 30€ y estructura su propuesta comercial situando el plan base para hoteles medianos en 499€ al mes. Siguen capturando menos del 20% del valor total que generan (2.520€), lo que hace que el retorno de inversión sea irrefutable y sumamente atractivo para el director del hotel. Psicológicamente, 499€ transmite la seriedad de una herramienta empresarial clave. Han multiplicado sus ingresos por 16 respecto a la idea original, logrando el flujo de caja necesario para dominar el mercado. Y lo más fascinante de todo: el coste del servidor sigue siendo exactamente de 15€.
Caso práctico 2: La pastelería especializada en productos para celíacos
Cambiemos radicalmente de sector y analicemos un negocio hiper-local, tangible y de consumo físico: una pastelería artesanal donde el 100% de los productos, hornos y utensilios están estrictamente libres de gluten, garantizando la ausencia total de contaminación cruzada. Un cliente cruza la puerta para encargar una tarta nupcial para una boda con 50 invitados.
La trampa del enfoque ‘coste más margen‘: El pastelero jefe, acostumbrado a trabajar como empleado en franquicias tradicionales, decide presupuestar la tarta usando el método clásico de la industria alimentaria. Pesa mentalmente los ingredientes: la harina de almendras premium, el azúcar, los huevos ecológicos, el chocolate belga y los elementos decorativos. Todo ello suma un coste de materia prima de 35€. Estima que el horneado, ensamblaje y decoración a manga pastelera le tomará unas 4 horas de trabajo meticuloso, que él mismo valora en 15€ la hora (60€ de mano de obra). El coste de producción total asciende a 95€. Decide ser «competitivo» frente a las panaderías de barrio y aplica un margen del 50%. Cierra el presupuesto y cotiza la tarta nupcial en 142,50€.
A simple vista parece un negocio justo. Pero el dueño está exhausto, trabajando jornadas de 14 horas, y a final de mes apenas cubre los gastos del local, preguntándose por qué no gana dinero si vende pasteles todos los fines de semana.
El triunfo del enfoque basado en valor: El punto de inflexión llega cuando el dueño comprende que una tarta de boda no es simplemente un apilamiento de macronutrientes azucarados. Aplicando las leyes de cuantificación de valor, el pastelero debe analizar el contexto de su cliente.
La novia, en este caso, es fuertemente celíaca. El valor percibido de esta tarta no reside en su sabor, sino en dos factores cruciales que impactan de lleno en las palancas emocionales y de riesgo: la reducción del riesgo extremo y el estatus emocional. El riesgo de que ocurra una contaminación cruzada por encargar la tarta en una pastelería genérica supondría para la novia pasar la noche de bodas, el día más importante e irrepetible de su vida, en la sala de urgencias de un hospital.
Lo que esta pastelería específica ofrece no es masa horneada, sino una garantía absoluta, médica, psicológica y certificada de que la novia y sus invitados con intolerancias podrán disfrutar del banquete con total tranquilidad y normalidad. Además, ofrece un diseño vanguardista que no grita «producto dietético de farmacia», sino que compite estéticamente con la más alta repostería tradicional.
- La recuantificación del valor: En este escenario no se compite vendiendo harina al peso. Se vende seguridad vital y exclusividad estética dentro del marco de un evento (una boda) que habitualmente tiene un presupuesto total superior a los 20.000€. Comparar el precio de esta tarta con una de supermercado es un error de categoría.
- La decisión del precio: La pastelería cambia radicalmente su política. Rediseña su catálogo y establece el precio base de arranque para sus tartas nupciales exclusivas y 100% libres de riesgo en 450€. El cliente que busca esta seguridad no está haciendo una comparativa mental con el coste de los huevos o la mantequilla; está comparando este desembolso con los 2.000€ que le cuesta el fotógrafo, los 1.500€ de las flores o los 3.000€ del vestido. Y en ese contexto de gasto festivo, 450€ por garantizar la salud de la novia y coronar el banquete sin incidentes resulta ser un precio más que razonable.
Al cambiar su modelo, el pastelero abandona para siempre la agotadora guerra de precios por los céntimos contra los gigantes industriales. Acepta hacer quizás menos tartas al mes, pero captura el valor real, emocional y médico que su negocio aporta a la sociedad, aumentando drásticamente la rentabilidad neta y la viabilidad a largo plazo de su pasión.
Conslusiones
Fijar precios calculando los costes y sumándoles un margen arbitrario es una trampa recurrente que limita el crecimiento de tu empresa e ignora el valor real que creas para tus clientes. El precio no necesariamente tiene que ser un reflejo de lo que te cuesta elaborar el producto o servicio sino, más bien, un reflejo del valor que le aportas a tus clientes. Desvincularse de la métrica del coste exige dominar la relación entre precio, coste y valor, entendiendo este último no como un concepto abstracto, sino como una métrica concreta susceptible de ser calculada.
Esa cuantificación del valor se articula siempre en torno a tres pilares fundamentales: la capacidad de generar ahorro directo de tiempo y recursos, la facultad de incrementar los ingresos del cliente o la efectividad en la mitigación de riesgos. Estas palancas no se asumen en una hoja de cálculo; se descubren en la calle mediante entrevistas de validación estructuradas que permiten medir el impacto real del problema antes de poner una cifra sobre la mesa.
Los casos prácticos analizados demuestran la universalidad de este enfoque. En un entorno B2B, como el SaaS de gestión de limpieza para hoteles, el valor se traduce de inmediato en números: horas de personal optimizadas y tiempos de rotación de habitaciones reducidos. Por su parte, en un negocio B2C de producto físico, como la pastelería especializada para celíacos, la reducción del riesgo (garantizar la seguridad alimentaria y la ausencia de contaminación cruzada) se transforma en un activo de inestimable valor, donde la tranquilidad y la inclusión justifican un precio superior al del mercado tradicional.
El pricing estratégico no es una decisión estática de una sola vez, sino un proceso dinámico de investigación y ajuste continuo. Adoptar una estrategia basada en el valor cuantificado que ofreces a tus clientes no solo protege tus márgenes, sino que también alinea de forma clara el éxito financiero de tu proyecto con el impacto directo que aportas a tus clientes.
Más información
En este artículo de pricing estratégico, se ha hablado de cómo fijar los precios basado en valor y no caer en la trampa del coste más margen. Espero que le haya resultado de interés. Si busca inspiración o simplemente le interesan estos temas, en este blog se dispone de otros muchos contenidos relacionados. Por favor, utilice el buscador de contenidos que tenemos en la cabecera.
Por otro lado, estos son algunos otros artículos que pueden ser de interés:
- Cómo construir y fortalecer un ecosistema emprendedor
- Razones por las que fracasan las startups
- Qué es el capital riesgo para emprendedores
Bibliografía
Aunque los contenidos de este blog tienen un propósito divulgativo, la verificación de las fuentes es una tarea que nos tomamos con seriedad. Como este blog no tiene fines de lucro, nos vemos obligados a operar de manera austera. Esto significa no utilizar tiempo a referenciar exhaustivamente cada dato presentado. En cualquier caso, si necesita verificar las fuentes, estas son algunas de las utilizadas:
- Libro: «Priceless: The Myth of Fair Value (and How to Take Advantage of It» por William Poundstone. ISBN: 978-0809080893. Una fascinante exploración de la economía conductual. Desmonta con multitud de experimentos científicos y ejemplos reales el arraigado mito de que los consumidores saben lo que las cosas «deben» costar, y enseña cómo la psicología altera radicalmente nuestra percepción de lo que es caro o barato.
- Sección de Pricing en la plataforma Reforge. https://www.reforge.com/
- Libro: «The Strategy and Tactics of Pricing: A Guide to Growing More Profitably». 7.ª edición. Routledge. ISBN 9781032016825. Thomas T. Nagle, Georg Müller y Evert Gruyaert. Manual de referencia para relacionar valor económico, segmentación, competencia y decisiones de precio. Considerado el texto académico y corporativo definitivo sobre el tema. Proporciona los marcos de trabajo más rigurosos para implementar infraestructuras de precios corporativos basadas exclusivamente en valor económico, enseñando los mecanismos precisos para desvincular la política de ventas del modelo de costes.
- Libro: «Monetizing Innovation: How Smart Companies Design the Product Around the Price». Wiley, 2016. ISBN 9781119240860 Madhavan Ramanujam y Georg Tacke. Recomendable para emprendedores que quieren investigar disposición a pagar antes de cerrar el diseño de su oferta.
- «Customer value-based pricing strategies: why companies resist». Andreas Hinterhuber. Journal of Business Strategy, 29(4), 2008, pp. 41–50. Explica el concepto de valor económico para el cliente y las dificultades de aplicarlo en una organización. https://hinterhuber.com/wp-content/uploads/2021/03/Customer_value_based_pricing_strategies_obstacles_JoBS_2008-1.pdf[hinterhuber]
- «Accurately measuring willingness to pay for consumer goods: a meta-analysis of the hypothetical bias». Jonas Schmidt y Tammo H. A. Bijmolt. Journal of the Academy of Marketing Science, 48, 2020, pp. 499–518. Investigación sobre la diferencia entre disposición a pagar hipotética y real. https://doi.org/10.1007/s11747-019-00666-6[ideas.repec]
- «Value-Based Pricing: Core Pricing Strategy Guide». Umbrex . Síntesis práctica sobre alternativas de referencia, beneficios diferenciales y costes de cambio. Complementa, sin sustituirlos, los manuales y la investigación académica.
https://umbrex.com/resources/frameworks/pricing-frameworks/value-based-pricing/[umbrex] - «Value-Based Pricing». Umbrex. https://umbrex.com/resources/frameworks/pricing-frameworks/value-based-pricing/
- «McKinsey Value-Based Pricing Framework. Umbrex». https://umbrex.com/resources/frameworks/pricing-frameworks/mckinsey-value-based-pricing-framework/
- «Value Based Pricing: The Discipline That Anchors WTP, Not Cost». Fintastiq. https://www.fintastiq.com/publications/value-based-pricing
- «Pricing Intelligence Through Customer Interviews. UserIntuition». https://www.userintuition.ai/reference-guides/pricing-intelligence-customer-interviews/
- «Willingness to Pay: How to Measure It in Commercial Research». Conveo. https://conveo.ai/insights/willingness-to-pay
- «Customer value-based pricing strategies: why companies resist». Andreas Hinterhuber. https://hinterhuber.com/wp-content/uploads/2021/03/Customer_value_based_pricing_strategies_obstacles_JoBS_2008-1.pdf